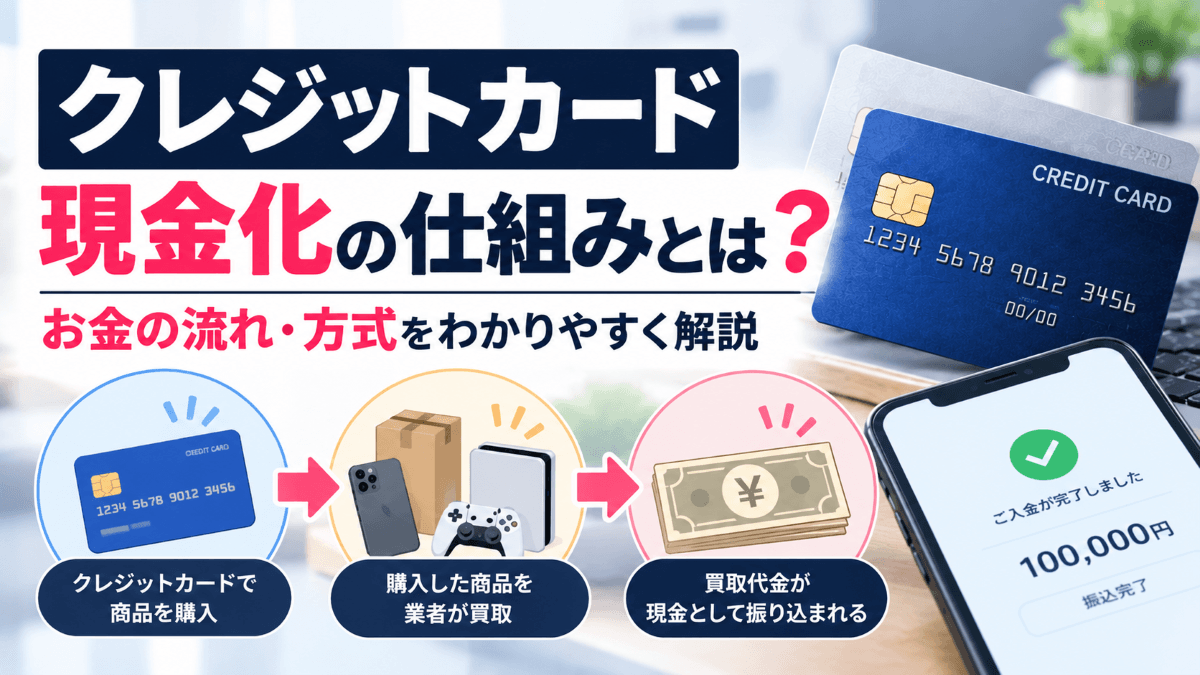
「クレジットカード現金化ってどういう仕組みなの?」「なぜカードで買い物をすると現金がもらえるの?」と疑問に思っている人は多いはずです。クレジットカード現金化は、ショッピング枠で商品を買い、その代金の一部を現金で受け取る仕組みです。ただ、実際には利用者と業者だけでなく、カード会社や決済代行会社も関わっており、お金の流れを知ると、なぜ手取りが決済額より少なくなるのかがよくわかります。
本記事では、現金化に関わる4者のお金の流れ、キャッシュバック方式と買取方式の違い、換金率が決まる仕組み、分割払いにした場合の本当のコストまで、消費者庁の資料や法律の条文、各社の公式情報をもとに解説します。
クレジットカード現金化とは?
クレジットカードには、商品やサービスを後払いで買うための「ショッピング枠」と、お金を借りるための「キャッシング枠」があり、それぞれに利用できる金額が設定されています。クレジットカード現金化とは、本来は買い物のための「ショッピング枠」を、現金を手に入れる目的で使うことです。
| 比較項目 | ショッピング枠 | キャッシング枠 |
|---|---|---|
| 本来の目的 | 商品・サービスの後払い | お金を借りる |
| 現金を得る使い方 | カード会社は認めていない(現金化は規約違反) | 認められている(正規の借入れ) |
| お金を受け取るときのコスト | 現金化業者の手数料(換金率で差し引かれる分) | 利息(利息制限法の上限の範囲内) |
| 枠の大きさ | キャッシング枠より大きく設定されていることが多い | ショッピング枠の内側で、小さめに設定されることが多い |
出典:一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」、e-Gov法令検索「利息制限法」第1条(2026年10月20日確認)
キャッシング枠が足りない、またはキャッシング枠がない人が、ショッピング枠を使って現金を得ようとするのが現金化です。ただし、日本クレジット協会は「クレジットカード会社は、換金を目的とするクレジットカードの利用を認めていません」としており、現金化はカード会社の規約違反になります。
お金の流れで見るクレジットカード現金化の仕組み
現金化は「利用者と業者の取引」に見えますが、実際には4者の間でお金が動いています。
現金化に関わる4者
| 登場する人・会社 | 役割 |
|---|---|
| 利用者 | ショッピング枠で業者の商品を買い、現金を受け取る。後日カード会社に代金を支払う |
| 現金化業者 | カード決済を受け付ける「加盟店」として商品を販売し、利用者に現金を振り込む |
| 決済代行会社・加盟店契約会社 | 業者がカード決済を受け付けられるよう加盟店契約を結び、カード会社から業者へ代金を渡す |
| カード会社(カードの発行会社) | 利用者の代わりに代金を立て替え、後日利用者に請求する |
10万円を換金率85%で現金化した場合のお金の流れ
カード決済額10万円、換金率85%の場合を例に、お金の流れを順番に追ってみます。
| 順番 | 起きること | お金の動き |
|---|---|---|
| 1 | 利用者が、業者の指定する商品をカードで購入する | カード会社に10万円の売上データが送られる(この時点で現金は動かない) |
| 2 | 業者が決済を確認し、利用者の口座に振り込む | 業者 → 利用者:8万5,000円 |
| 3 | カード会社が、加盟店手数料を差し引いて代金を業者側に支払う | カード会社 → 決済代行会社など → 業者:10万円から加盟店手数料などを引いた額 |
| 4 | カード会社が利用者に請求する | 利用者 → カード会社:10万円(締め日・支払日に従って翌月以降) |
利用者から見ると、今日8万5,000円を受け取り、翌月以降に10万円を支払うことになります。差額の1万5,000円が、利用者が負担する「現金化のコスト」です。消費者庁の資料でも、50万円分の商品をカードで購入して業者から40万円を受け取り、後日カード会社から50万円を請求される例が示されています。
出典:消費者庁「クレジットカード現金化について」(2011年6月27日、金融庁サイト掲載資料)
業者の利益はどこから出ているのか
業者の手元に残るのは、カード会社側から受け取る代金と、利用者に振り込んだ金額の差です。上の例でいえば、10万円から加盟店手数料などを差し引いた入金額と、利用者に振り込んだ8万5,000円の差が、業者の取り分になります。ここから商品の原価や広告費、人件費なども支払います。
つまり、業者の利益の源泉は、利用者が受け取る額と支払う額の差(1万5,000円)です。業者には加盟店手数料などのコストもかかるため、換金率を100%に近づけるほど業者の取り分は減ります。「換金率100%」のような表示は、初回特典や高額利用時の条件付きであることがほとんどで、仕組み上、すべての取引でその率が続くことは考えにくいといえます。
業者がカード決済を受け付けられる理由
業者がクレジットカード決済を受け付けるには、カード会社や決済代行会社と「加盟店契約」を結ぶ必要があります。割賦販売法は、販売業者とこの契約を結ぶことを業とする会社に、経済産業省への登録を義務づけています(第35条の17の2)。さらに、登録を受けた会社は、契約を結ぶ前と契約後に定期的に、加盟店がカード番号を適切に管理し、不正な利用を防ぐ体制にあるかを調査しなければならず、問題があれば契約の解除などの措置をとる必要があります(第35条の17の8)。
出典:e-Gov法令検索「割賦販売法」第35条の17の2・第35条の17の8(2026年10月20日確認)
2025年4月に警視庁が摘発した事件では、逮捕されたのは決済代行会社の役員らで、「天然石」と称する石をショッピング枠で購入させ、購入額の約7割を振り込む手口だったと報じられています。現金化の仕組みは、こうした決済の受け皿があって初めて成り立っていることがわかります。
出典:産経ニュース公式X「「カード現金化」手法で約85億円貸し付けヤミ金営む 容疑で13人逮捕 警視庁」(2025年4月)ほか報道
クレジットカード現金化の2つの方式
消費者庁は、現金化の方式を「キャッシュバック方式」と「買取屋方式」の2つに分けて説明しています。どちらも、利用者がカードで払う額より受け取る額が少ない点は同じですが、お金を受け取る名目が違います。
キャッシュバック方式の仕組み
業者のサイトで、キャッシュバック付きの商品をカードで購入し、購入の特典として現金を受け取る方式です。消費者庁の例では、利用者が業者のホームページを通じてCD-ROMなどの商品を50万円分購入し、商品購入のキャッシュバックとして業者から40万円が支払われ、後日カード会社から50万円を請求されるという流れが示されています。購入する商品の価値は、決済額に比べてごくわずかであることがほとんどです。
買取方式(買取屋方式)の仕組み
業者が販売する商品をカードで購入し、その商品を業者に買い取ってもらって現金を受け取る方式です。消費者庁の例では、業者が販売する指輪などを50万円でカード購入し、同じ業者がその商品を40万円で買い取って、利用者が40万円を得るという流れが示されています。
出典:消費者庁「クレジットカード現金化について」(2011年6月27日、金融庁サイト掲載資料)
2つの方式の比較
| 比較項目 | キャッシュバック方式 | 買取方式 |
|---|---|---|
| 現金を受け取る名目 | 商品購入の特典(キャッシュバック) | 商品の買取代金 |
| 購入する商品 | 業者が用意した、価値の低い商品が多い | 業者が販売する商品(例:指輪など) |
| 商品のやり取り | 商品は届かない、または価値の低い商品が届く | 購入した商品をそのまま業者が買い取る |
| カード会社の規約 | 規約違反(三井住友カードの規約では具体例として明記) | 規約違反(同上) |
| 手元に残るもの | 現金と、決済額全額のカードの支払い | 現金と、決済額全額のカードの支払い |
三井住友カードの会員規約では、禁止する現金化の例として、買取業者が商品を買い取るもの(買取方式)と、購入を条件に購入金額から手数料を差し引いた現金やポイントを付与するもの(キャッシュバック方式)の両方を具体的に挙げています。方式によって規約上の扱いが変わることはありません。
出典:三井住友カード「三井住友カード会員規約(個人会員用)」第6条第3項(2026年10月20日確認)
主要業者の方式(公式サイトの説明)
主要な現金化業者10社の公式サイトで、取引の方式がどう説明されているかを確認しました。方式を説明しているのは4社で、ほかの6社はトップページで方式を明記していませんでした。
| 業者名 | 公式サイトの説明 |
|---|---|
| 現金化本舗 | 「お客様は、キャッシュバックが付帯された商品を購入する形です」と説明(キャッシュバック方式) |
| エニタイム | 当社指定のオンラインショップで「当社オリジナル商品」をカード決済。「ご注文の商品が自宅に届くことはありません」 |
| ユーウォレット | 「ご購入された商品がお客様に配送されることはありません」 |
| あんしんクレジット | 「お客様がカードでお買い物された商品を現金化いたします」 |
| スピードペイ、プライムウォレット、タイムリー、プレミアム、ほっとクレジット、いますぐクレジット | トップページに方式の明記なし(「指定されたアイテムを購入」などの流れの説明のみの業者もある) |
出典:各社公式サイト(2026年10月20日確認)
現在の主な業者は、商品が手元に届かない形で取引を完結させているところが多いようです。どの方式であっても、利用者から見た仕組みは「カードで決済した額より少ない現金を受け取り、後日全額を支払う」という点で変わりません。
クレジットカード現金化換金率の仕組み
換金率とは、カード決済額のうち、実際に現金として受け取れる割合のことです。10万円を決済して8万5,000円を受け取れば、換金率は85%です。
決済額が大きいほど換金率が上がる料率表
多くの業者は、決済額が大きくなるほど換金率が上がる料率表を採用しています。公式サイトに料率表を掲載している3社の例は次のとおりです。
| 業者名 | 公式サイトの料率表 |
|---|---|
| スピードペイ | 1万円〜:94% 20万円〜:95% 30万円〜:96% 40万円〜:100% |
| ほっとクレジット | 1〜10万円:94% 11〜30万円:95% 31〜50万円:96% 51〜100万円:98% |
| あんしんクレジット | 1万〜30万円:91%〜 31万〜60万円:93%〜 90万円以上:99.5%〜(最大時の換金率と表記) |
出典:スピードペイ公式サイト、ほっとクレジット公式サイト、あんしんクレジット公式サイトの換金率表(2026年10月20日確認)
表示どおりの換金率にならない理由
料率表の数字は、条件のよい取引を前提にした表示であることが多く、実際の換金率はそれより低くなることがあります。エニタイムが公式サイトに掲載している利用者の声では、決済額と換金率が次のように紹介されています。
| 決済額 | 換金率 | 利用時の状況 |
|---|---|---|
| 5万円 | 75% | バンドルカードで利用 |
| 5万円 | 79% | 初めての利用 |
| 10万円 | 85% | メールのみで手続き |
| 35万円 | 86% | ― |
| 90万円 | 95% | 個人事業主として利用 |
出典:エニタイム公式サイト「エニタイムに寄せられたお客様の声」から抜粋(2026年10月20日確認)
換金率を左右する主な要素は次のとおりです。
- 決済額:少額ほど換金率は低くなりやすい
- 決済手段:エニタイムは「今日の買取率」として、クレジットカード80%、ペイディやバンドルカードなどの後払いアプリ70%と、決済手段ごとに分けて表示している
- 初回・乗り換え特典:初回の換金率アップや、他社の条件を伝えると上乗せする特典を用意している業者がある
- 別途の手数料:振込手数料などを換金率とは別に差し引く業者もある
そのため、比べるべきなのは表示の換金率ではなく「振込額÷カード決済額」で計算した実際の換金率です。申込時には、カード決済をする前に振込額を数字で確認しましょう。業者ごとの料率や運営者情報は、クレジットカード現金化の優良店おすすめ10選で比較しています。
クレジットカード現金化の本当のコスト
仕組みを理解するうえで一番大切なのは、現金化が「今お金を受け取って、後日それより多く払う」取引だという点です。これは、利息を付けてお金を借りるのと同じ構造です。
一括払いでも実質的な年率は非常に高い
受け取った額と支払う額の差を「利息」とみなし、支払いまでの日数から年率に直すと次のようになります。
| 換金率 | 10万円決済時の受取額 | 差額 | 支払いまで30日 | 支払いまで45日 |
|---|---|---|---|---|
| 95% | 95,000円 | 5,000円 | 年率 約64.0% | 年率 約42.7% |
| 90% | 90,000円 | 10,000円 | 年率 約135.2% | 年率 約90.1% |
| 85% | 85,000円 | 15,000円 | 年率 約214.7% | 年率 約143.1% |
| 80% | 80,000円 | 20,000円 | 年率 約304.2% | 年率 約202.8% |
計算方法:年率=差額÷受取額×365÷支払いまでの日数(編集部試算)
カードローンなどの上限金利を定める利息制限法では、元本10万円以上100万円未満の上限は年18%です。換金率95%でも翌月払いなら年率40%を超え、正規の借入れと比べてかなり割高であることがわかります。
分割払いにすると負担はさらに増える
現金化業者の中には「カード会社への支払いは分割・リボ払いも選択できます」と案内しているところもあります。しかし、分割払いにすると、カード会社の分割手数料が上乗せされます。三井住友カードが公式サイトで紹介している分割払いの手数料(利用金額100円あたり)をもとに、10万円を換金率85%で現金化した場合の総負担を試算しました。
| 支払方法 | 分割手数料(100円あたり) | カード会社への支払総額 | 受取額8万5,000円との差 | 受取額に対する負担の割合 |
|---|---|---|---|---|
| 1回払い | なし | 100,000円 | 15,000円 | 約17.6% |
| 3回払い | 2.46円 | 102,460円 | 17,460円 | 約20.5% |
| 6回払い | 4.92円 | 104,920円 | 19,920円 | 約23.4% |
| 12回払い | 9.84円 | 109,840円 | 24,840円 | 約29.2% |
| 24回払い | 19.68円 | 119,680円 | 34,680円 | 約40.8% |
出典:三井住友カード「リボ払いと分割払いの違いとは?」(2024年9月時点の情報として掲載)の分割払い手数料をもとに編集部試算。手数料率はカードの種類や加盟店によって異なります
24回払いにすると、8万5,000円を受け取るために約12万円を支払う計算になり、負担は受取額の4割を超えます。同じページでは、リボ払いの手数料率は実質年率18.0%と紹介されています。月々の支払いを小さくするほど、現金化のコストに加えてカード会社への手数料も積み上がることを理解しておきましょう。
仕組みから見たクレジットカード現金化の違法性
現金化の仕組みが「今お金を渡して、後日それより多く回収する」構造になっていることは、法律の面でも問題になります。警察は、形の上では商品の売買やキャッシュバックであっても、実態が金銭の貸付けであれば、差額を利息とみなして出資法を適用しています。
出資法は、業としてお金を貸す者が年20%を超える利息を受け取ることを禁じ(第5条第2項)、「いかなる名義をもつてするかを問わず、また、いかなる方法をもつてするかを問わず」その禁止を免れる行為も処罰の対象にしています(第8条)。2022年6月には、現金化サイトを運営し、実在しない商品をカード決済させて買取代金名目で実質的にお金を貸し付けていた会社役員ら7人と1法人が、出資法違反(高金利の受領等)で警視庁に検挙されました。警察庁はこの事件を「クレジットカード利用による商品売買を仮装した出資法違反事件」として紹介しています。
出典:e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」第5条・第8条、警察庁「令和4年における生活経済事犯の検挙状況等について」(2026年10月20日確認)
一方で、現金化そのものを直接禁止する法律はなく、本サイトが警察庁の資料や主要な報道を調べた範囲では、利用者だけが現金化の利用を理由に逮捕された事例は確認できませんでした。利用者にとっての主なリスクは、カード会社の規約違反による利用停止・強制退会・一括請求と、自己破産の場面で免責が問題になる可能性です。関係する法律の条文や逮捕事例は、クレジットカード現金化は違法?利用者・業者の罪と逮捕事例で詳しく解説しています。
カード会社にクレジットカード現金化が見つかる仕組み
カード会社は、会員のカードの利用状況を確認しています。三井住友カードの会員規約では、「短時間に換金性商品を連続して購入する等カードの利用状況が不審な場合」にはカード利用を一時的に断ることがあると定めており(第15条第2項)、「換金を目的とした商品購入の疑い等、会員のカードの利用状況が不適当または不審があると当社が判断した場合」には会員資格を取り消すことができるとしています(第23条第1項第4号)。
また、前の章で紹介したとおり、業者と加盟店契約を結ぶ会社には、割賦販売法に基づいて加盟店を調査する義務があります。現金化の疑いがある場合に問題になるのは、利用者のカードの使い方と、業者の加盟店としての実態の両方です。疑いをもたれた場合は、カードの利用停止、強制退会、残高の一括請求などの処分を受けることがあります。
出典:三井住友カード「三井住友カード会員規約(個人会員用)」第15条第2項・第23条第1項第4号、一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」(2026年10月20日確認)
業者を使わない「自力現金化」の仕組みと問題点
業者を通さず、自分でギフト券や新幹線の回数券、ブランド品などをカードで買い、買取店やフリマで売って現金を得る方法は「自力現金化」と呼ばれます。仕組みとしては買取方式と同じで、買った値段より安く売った差額が利用者の損になります。
三井住友カードの規約では、禁止する現金化の例として「金券類、暗号資産、貴金属類、ブランド品、家電製品等の換金性の高い商品等の購入を社会通念上相当とは認められない頻度もしくは金額にて行うもの」を挙げています。また、「現行紙幣・貨幣の購入」にショッピング枠を使うことも禁止しています。業者を使うかどうかに関係なく、換金目的でカードを使うこと自体が規約違反です。換金性の高い商品を短期間にまとめて買うと、前の章で紹介した利用状況の確認の対象にもなりやすくなります。
出典:三井住友カード「三井住友カード会員規約(個人会員用)」第6条第3項(2026年10月20日確認)
クレジットカード現金化業者を利用する場合の流れ
| ステップ | 内容 | 確認しておくこと |
|---|---|---|
| 1. 申込 | 公式サイトのフォーム・電話・LINEなどから申し込む | 運営者情報(会社名・所在地・電話番号)が公式サイトに書かれているか |
| 2. 本人確認・見積もり | 本人確認書類を送り、決済額と振込額の見積もりを受ける | 手数料を差し引いた振込額を数字で示してもらう |
| 3. カード決済 | 業者が指定した商品をカードで購入する | 見積もりに納得してから決済する。決済後の手数料の上乗せに注意 |
| 4. 入金 | 決済確認後、指定口座に振り込まれる | 振込額が見積もりどおりか確認する |
即日入金を希望する場合や土日に利用する場合は、業者の営業時間と、振込先の口座が夜間・休日の振込に対応しているかで入金のタイミングが変わります。土日祝に営業している業者の営業時間や、主要銀行の土日の接続時間は、クレジットカード現金化は土日祝でもできる?でまとめています。
クレジットカード現金化の仕組みに関するよくある質問
なぜカードで買い物をすると現金がもらえるの?
業者は、利用者がカードで決済した代金をカード会社側から受け取れるため、その一部を「キャッシュバック」や「買取代金」として利用者に先に渡しています。利用者は後日カード会社に決済額の全額を支払うため、受け取った現金との差額が業者の取り分になります。
購入した商品は自宅に届く?
業者によって異なります。エニタイムは「ご注文の商品が自宅に届くことはありません」、ユーウォレットは「ご購入された商品がお客様に配送されることはありません」としており、商品が届かない形で取引を終える業者が多くなっています。なお、消費者庁の資料では、キャッシュバック方式で利用者が受け取る商品について「価値不明」と記されています。
換金率100%はありえる?
業者は加盟店手数料などのコストを負担しているため、換金率100%では利益が出ない計算になります。料率表に100%を載せている業者もありますが、高額利用や初回特典などの条件付きであることがほとんどです。2025年に逮捕された業者も「最大換金率100%」とうたっていたと報じられており、表示の数字だけで判断しないことが大切です。
後払いアプリの現金化も同じ仕組み?
基本的な仕組みは同じで、後払いアプリの利用枠で商品を買い、その代金の一部を現金で受け取ります。ただし、エニタイムの表示ではクレジットカード80%に対して後払いアプリは70%と、換金率が低めに設定されていることがあります。アプリごとの詳しい仕組みは、ペイディ現金化やatone(アトネ)現金化の記事で解説しています。
現金化とキャッシングはどちらが得?
コストの面では、キャッシングのほうが負担は小さくなります。キャッシングの金利は利息制限法の上限(元本10万円以上100万円未満なら年18%)の範囲ですが、現金化は換金率95%でも、翌月払いなら実質的な年率が40%を超える計算です。キャッシング枠がある場合は、まずそちらを検討しましょう。
現金化した代金の支払いはいつ来る?
カード会社への支払いは、通常の買い物と同じく、カードの締め日と支払日に従って請求されます。締め日の直前に決済すると、現金を受け取ってから支払日までの期間が短くなり、実質的なコストはさらに高くなります。
まとめ|仕組みを知ると現金化のコストがよくわかる
クレジットカード現金化は、ショッピング枠で商品を買い、その代金の一部をキャッシュバックや買取代金として受け取る仕組みです。業者は加盟店としてカード会社側から代金を受け取り、利用者に振り込んだ額との差額を利益にしています。利用者は、受け取った額より多い決済額全額を後日カード会社に支払います。
この差額は、年率に直すと一括払いでも40〜300%台になり、分割払いにするとカード会社の手数料も上乗せされます。キャッシュバック方式でも買取方式でも、業者を使わない自力現金化でも、カード会社の規約違反である点は同じです。仕組みとコストを理解したうえで、キャッシングなど他の方法も比べて判断しましょう。